Unregelmäßiges Einkommen und Freelancing: So zahlst du dir ein Gehalt
Bei unregelmäßigem Einkommen zahlst du dir ein festes Gehalt aus einem Puffer: einem eigenen Konto, auf dem die Zahlungen deiner Kunden eingehen. Das Gehalt deckt deine Fixkosten und liegt unter deinem durchschnittlichen Monatseinkommen. Der Puffer hält so viele Gehälter, wie du Monate auf Geld warten musst, meist 2–4. Den Anteil jeder Zahlung für Steuern und Umsatzsteuer schiebst du noch am selben Tag vom Puffer aufs Steuerkonto; Notgroschen und Investments liegen getrennt.
Regeln und Beträge zu Steuern, Versicherungen und Anmeldung ändern sich jedes Jahr. Geldchen verweist hier vorerst auf offizielle Stellen und Fachleute:
- Anmeldung, Steuern, Umsatzsteuer: Finanzamt und das Portal ELSTER [1], für ein Gewerbe zusätzlich das Gewerbeamt;
- Krankenversicherung: Krankenkasse; für Künstler und Publizisten übernimmt die Künstlersozialkasse einen Teil der Beiträge [2];
- Rentenversicherung: Deutsche Rentenversicherung (DRV), die Beratung ist kostenlos [3];
- freiwillige Arbeitslosenversicherung: Bundesagentur für Arbeit, den Antrag kannst du nur in den ersten 3 Monaten nach dem Start deiner selbstständigen Tätigkeit stellen [4];
- Aufenthaltserlaubnis für die Selbstständigkeit: Ausländerbehörde; wer älter als 45 ist, bekommt sie in der Regel nur mit angemessener Altersversorgung (§ 21 Abs. 3 AufenthG) [5];
- Berechnung für deine Situation: Steuerberater.
Wie zahlst du dir bei unregelmäßigem Einkommen ein Gehalt?
Einmal im Monat, an einem festen Datum, überweist du einen festen Betrag vom Puffer auf dein Girokonto. Zwei Bedingungen: Er deckt deine Fixkosten, und er liegt unter deinem durchschnittlichen Monatseinkommen, sonst wächst der Puffer nicht. Die Methode Schritt für Schritt steht in der Karte Einkommensglättung.
Im ersten Jahr, ohne Historie, setzt du das Gehalt am unteren Rand deiner Prognose an. Danach vergleichst du es einmal im Jahr mit dem Durchschnitt der letzten 12 Monate und erhöhst es, wenn der Puffer stetig wächst. Liegen deine Fixkosten über dem Durchschnittseinkommen, schiebt der Puffer das Problem nur auf.
Nach Jahren im Angestelltenverhältnis fühlt sich die erste große Zahlung wie Reichtum an. Das ist nachvollziehbar: Als Angestellter gehörte dir alles, was aufs Konto kam. Jetzt ist ein Teil davon Steuer und Umsatzsteuer, ein anderer Teil dein Gehalt für die kommenden Monate.
Wie groß muss der Puffer bei unregelmäßigem Einkommen sein?
Der Puffer hält so viele Gehälter, wie du Monate auf Geld warten musst. Zähle den Abstand zwischen großen Zahlungen plus die übliche Zahlungsverzögerung. Eine große Zahlung pro Quartal und bis zu einem Monat Verzug: ein Puffer von 4 Gehältern; Zahlungen jeden Monat, aber ungleichmäßig: 2 reichen.
Beispiel von Geldchen: Zahlungen kommen jeden Monat, im Schnitt 2.733 €, das Gehalt beträgt 2.500 €. Die schwächste Strecke sind drei Monate von Juni bis August: 2.700 € Eingänge bei 7.500 € Gehalt, eine Lücke von 4.800 €. Ein Puffer von zwei Gehältern (5.000 €) deckt sie mit Reserve.
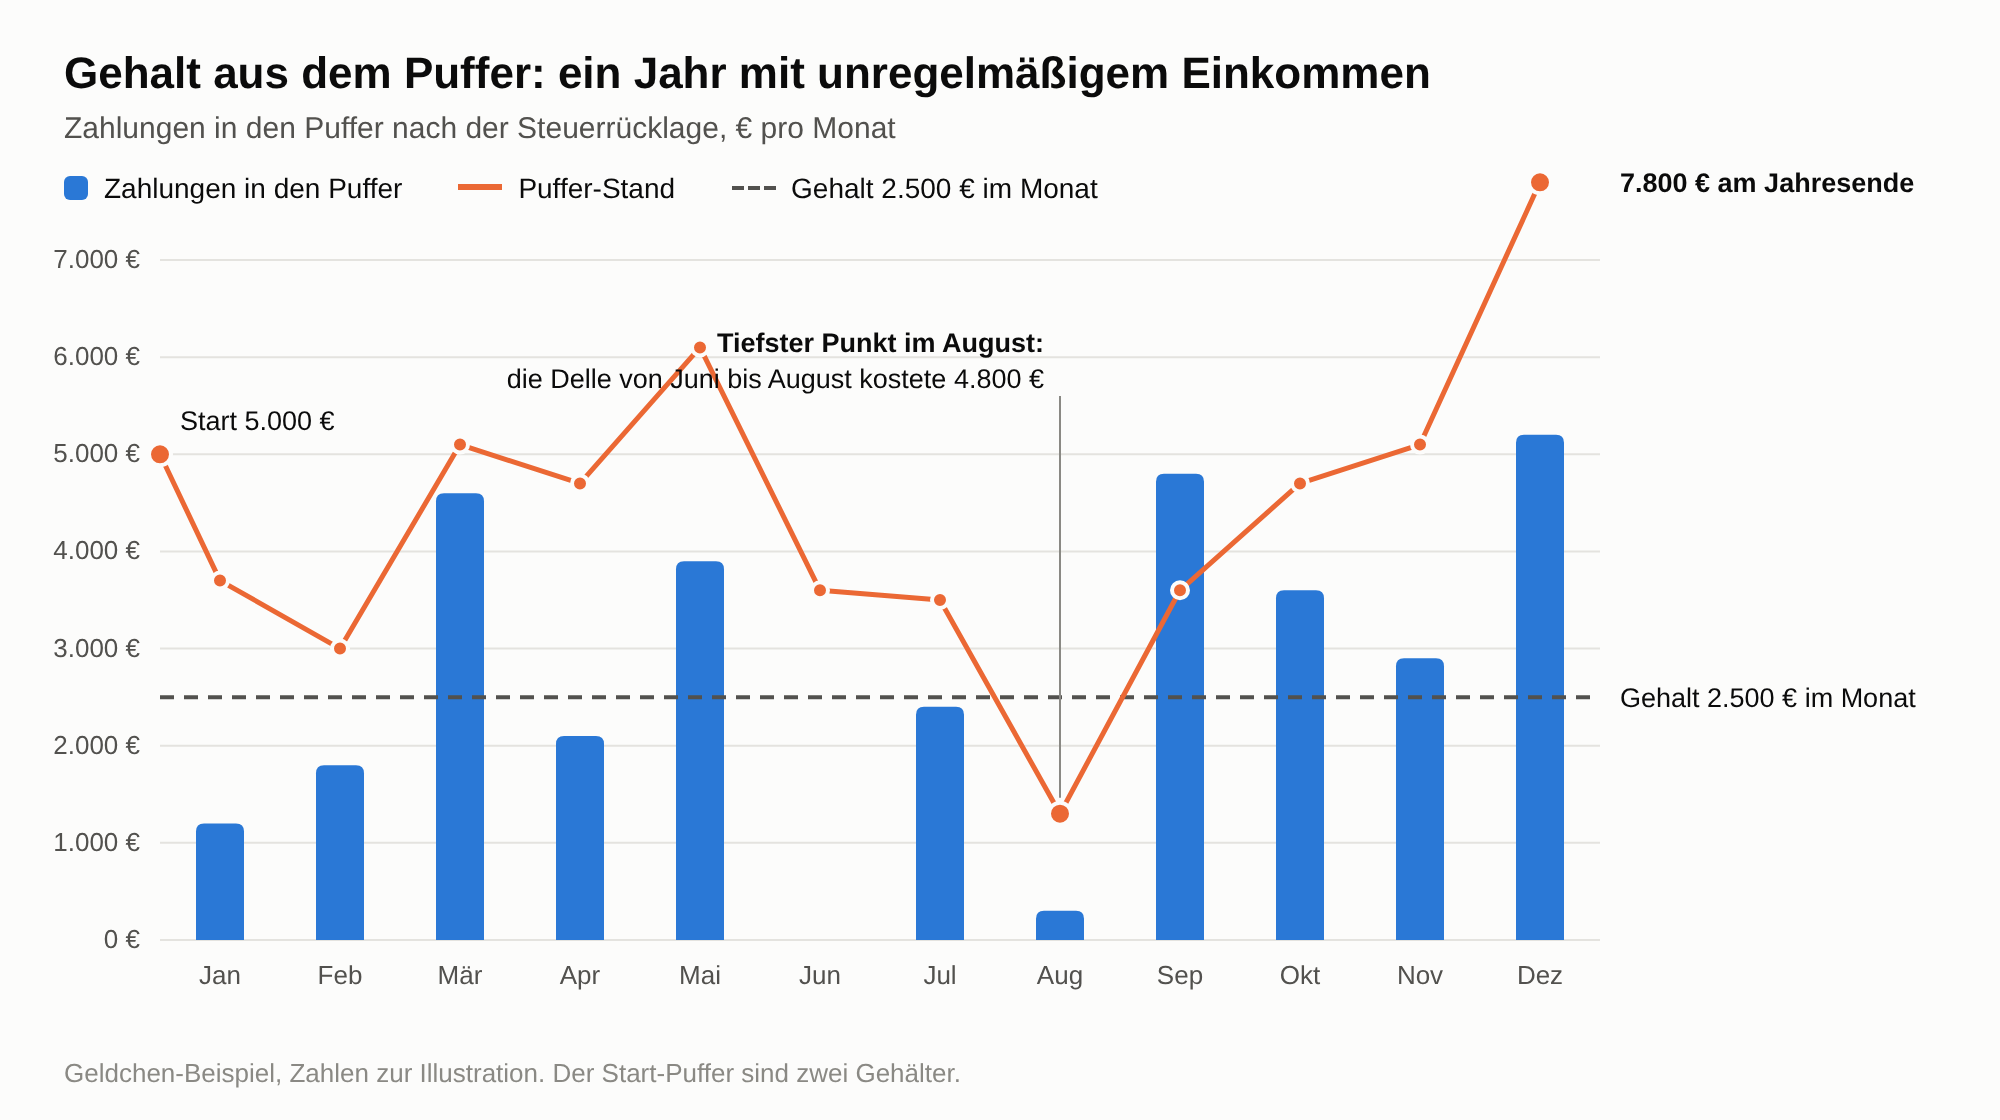
Was über den Puffer hinausgeht, erhöht entweder das Gehalt oder geht in Sparen und Investieren. Zahlst du dir das Gehalt schon aus dem Notgroschen, ist der Puffer zu klein oder das Gehalt zu hoch.
Welche Kosten kommen ohne Arbeitgeber dazu?
Ohne Arbeitgeber landen Kosten in deinem Budget, die bisher dein Nettogehalt verdeckt hat.
| Posten | Angestellt | Ohne Arbeitgeber | Wo im Budget |
|---|---|---|---|
| Einkommensteuer | Behält der Arbeitgeber ein | Vorauszahlungen und Nachzahlungen nach der Steuererklärung | Steuerkonto |
| Kranken- und Pflegeversicherung | Etwa die Hälfte zahlt der Arbeitgeber | Meist zahlst du den ganzen Beitrag, auch im Monat ohne Eingänge | Fixkosten, aus dem Gehalt bezahlt; Nachzahlungen nach der Neuberechnung vom Steuerkonto |
| Rentenversicherung | Die Hälfte zahlt der Arbeitgeber | Beitrag oder eigene Ersparnisse, je nach Status | Fixkosten oder Sparen |
| Urlaub und Krankheitstage | Werden bezahlt | Tage, die dir kein Kunde bezahlt | Einkommen nur über bezahlte Tage rechnen |
| Geplanter Ersatz von Technik, Software, Steuerberater, Berufshaftpflicht | Arbeitgeber; einen Steuerberater brauchst du meist nicht | Du | Rücklage für Jahreskosten |
Deinen Tagessatz rechnest du deshalb so, dass die bezahlten Tage das ganze Jahr samt allen Posten der Tabelle decken.
Wie du die Konten aufteilst: Steuern, Puffer, Gehalt, Sparen
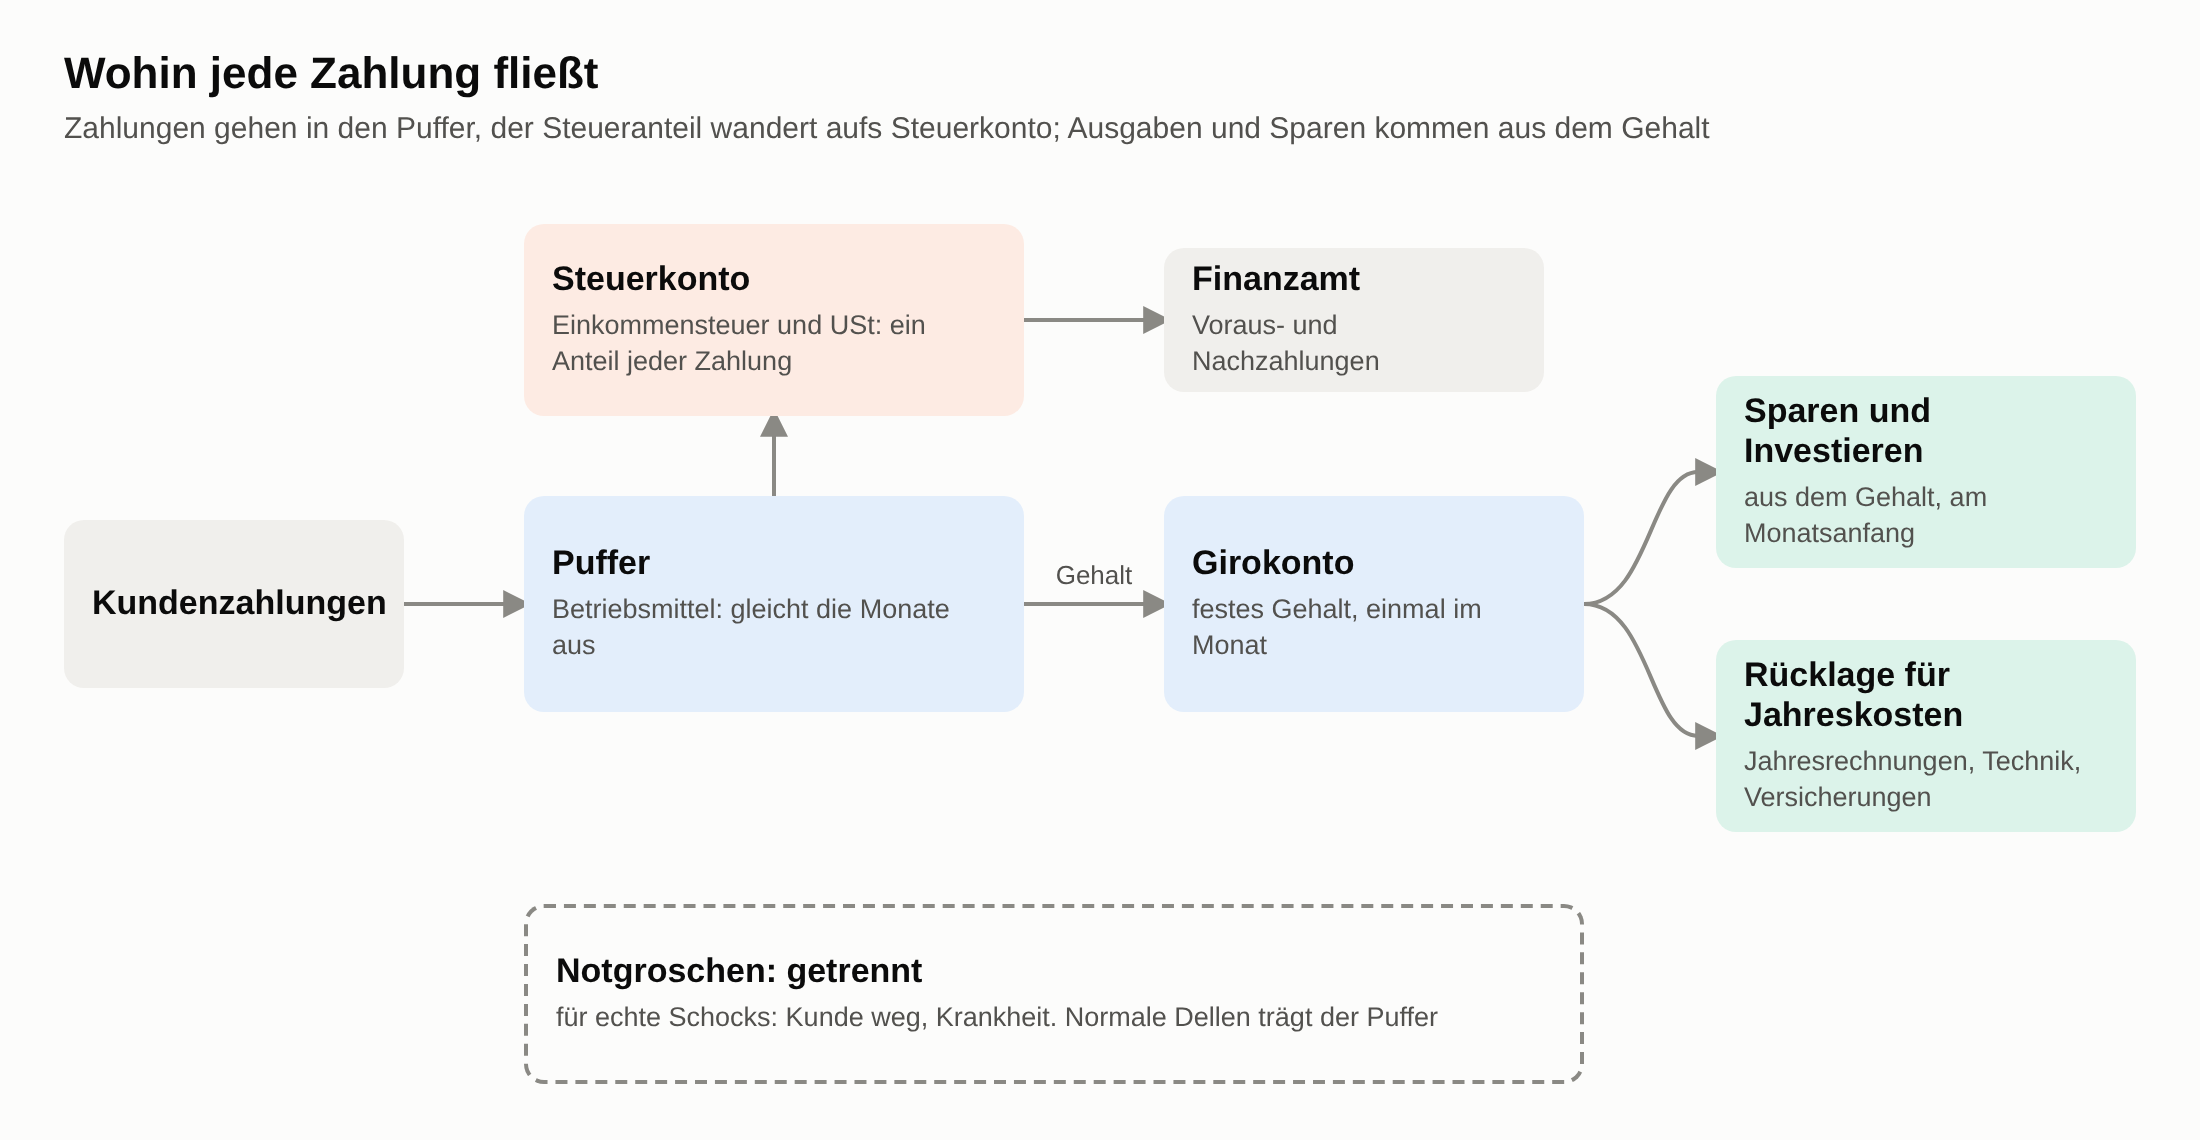
Jede Kundenzahlung durchläuft drei Schritte:
- Die Zahlung geht auf dem Puffer ein, und den Anteil für Steuern und Umsatzsteuer überweist du noch am selben Tag von dort aufs Steuerkonto.
- Einmal im Monat überweist du dein Gehalt vom Puffer aufs Girokonto.
- Am Gehaltstag gehen vom Girokonto die Überweisungen ins Sparen, ins Investieren und in die Rücklage für Jahreskosten, vor allen anderen Ausgaben, nach dem Prinzip Pay-yourself-first.
Das entspricht der Drei-Konten-Struktur, nur stehen vor dem Girokonto noch das Steuerkonto und der Puffer.
Getrennte Konten wirken in beide Richtungen. In einem Feldexperiment in Indien sparten Familien mit niedrigem Einkommen mehr Geld, wenn sie es auf zwei Umschläge statt auf einen verteilten (2011) [6]. Die Kehrseite: Nutzer einer isländischen Finanz-App haben oft Guthaben auf einem Konto und zahlen gleichzeitig Überziehungszinsen auf einem anderen, weil jedes Konto im Kopf eine eigene Rolle hat (2024) [7].
Der Puffer hält dein Girokonto aus dem Dispo heraus: Der kostet im Schnitt 11,3 % Zinsen im Jahr (Mai 2026) [8]. Rutschst du trotzdem ins Minus und im Puffer liegt Geld, gleichst du das Minus sofort aus dem Puffer aus. Sonst machst du genau den Fehler aus der Studie.
Einen Ausgangspunkt für den Steueranteil liefert der Vorauszahlungsbescheid, mit dem das Finanzamt deine Vorauszahlungen festsetzt. Die Vorauszahlungen richten sich nach dem letzten Steuerbescheid, im ersten Jahr nach dem Gewinn, den du selbst im Fragebogen zur steuerlichen Erfassung, also bei der Anmeldung beim Finanzamt, angegeben hast [9]. Deshalb liegt in einem Jahr mit steigendem Einkommen die endgültige Steuer über den Vorauszahlungen; sinkt dein Einkommen, lassen sich die Vorauszahlungen auf Antrag senken.
Das Steuerkonto räumst du nach der ersten Zahlung nicht leer. Ein bis zwei Jahre später, je nachdem, wann du die Steuererklärung abgegeben hast, kommt der Steuerbescheid für das erste Jahr. Damit kann das Finanzamt auf einen Schlag eine Nachzahlung verlangen und die Vorauszahlungen erhöhen, und die Krankenkasse kann die vorläufigen Beiträge neu berechnen [10]. Die Umsatzsteuer deiner Kunden ist kein Einkommen: Es ist Geld des Finanzamts, das über dein Konto läuft.
Wann brauchst du Fachleute?
- Steueranteil im ersten Jahr, Umsatzsteuer, Steuererklärung: Steuerberater. Ein Lohnsteuerhilfeverein (ein Verein, der Arbeitnehmern bei der Steuer hilft) darf dich nicht beraten, sobald du steuerpflichtige Einkünfte aus selbständiger Arbeit oder einem Gewerbebetrieb hast [11].
- Versicherungsstatus und Rentenversicherungspflicht: Krankenkasse und DRV.
FAQ
Keine Rechts- oder Finanzberatung.
Wie hoch setze ich mein Gehalt bei unregelmäßigem Einkommen an?
Es deckt deine Fixkosten, einschließlich der Krankenversicherungsbeiträge, und liegt unter deinem durchschnittlichen Monatseinkommen, damit der Puffer im Schnitt wächst. Einmal im Jahr vergleichst du es mit dem Durchschnitt der letzten 12 Monate.
Wie viele Monate muss der Puffer abdecken?
So viele, wie du Monate auf Geld warten musst: der Abstand zwischen großen Zahlungen plus die Zahlungsverzögerung. Meist 2–4 Gehälter; im Beispiel von Geldchen mit monatlichen Zahlungen reichen zwei.
Was unterscheidet den Puffer vom Notgroschen?
Der Puffer gleicht die üblichen Schwankungen zwischen den Monaten aus und zahlt dir dein Gehalt. Der Notgroschen liegt getrennt für große unvorhergesehene Ereignisse: den Verlust des wichtigsten Kunden, eine Krankheit. Musst du das Gehalt aus dem Notgroschen nehmen, ist der Puffer zu klein oder das Gehalt zu hoch.
Wie viel lege ich als Freelancer für Steuern zurück?
Einen Prozentsatz für alle gibt es nicht: Der Anteil hängt vom Gewinn, vom progressiven Steuertarif und von der Umsatzsteuer ab, und Prozentangaben aus Foren beziehen sich mal auf den Umsatz, mal auf den Gewinn. Einen Ausgangspunkt liefert der Vorauszahlungsbescheid des Finanzamts, er beruht aber auf deinem letzten Steuerbescheid oder, im ersten Jahr, auf deiner eigenen Gewinnschätzung; den Anteil für das erste Jahr und für ein Jahr mit steigendem Einkommen schätzt ein Steuerberater.
Quellen
- ELSTER — Steuerportal der Finanzverwaltung: Anmeldung der Tätigkeit, Steuererklärungen, 2026. https://www.elster.de
- Künstlersozialkasse — Sozialversicherung für Künstler und Publizisten: Die KSK übernimmt einen Teil der Beiträge zur Kranken-, Renten- und Pflegeversicherung, 2026. https://www.kuenstlersozialkasse.de
- Deutsche Rentenversicherung — Selbstständig: Wie die Rentenversicherung Sie schützt (Broschüre; kostenlose Beratung in den Auskunfts- und Beratungsstellen), 2026. https://www.deutsche-rentenversicherung.de/SharedDocs/Downloads/DE/Broschueren/national/selbstaendig_wie_rv_schuetzt_aktuell.pdf?__blob=publicationFile
- Bundesagentur für Arbeit — Fachliche Weisungen § 28a SGB III (Versicherungspflichtverhältnis auf Antrag für Selbstständige; Frist für den Antrag nach Aufnahme der Tätigkeit), 2026. https://www.arbeitsagentur.de/datei/fw-sgb-iii-28a_ba037220.pdf
- Aufenthaltsgesetz § 21 Abs. 3 (Selbstständige, die älter als 45 sind, bekommen die Aufenthaltserlaubnis in der Regel nur mit angemessener Altersversorgung) — gesetze-im-internet.de, 2026. https://www.gesetze-im-internet.de/aufenthg_2004/__21.html
- Soman, D., Cheema, A. — Earmarking and Partitioning: Increasing Saving by Low-Income Households. Journal of Marketing Research, 48 (Special Issue), S14–S22, 2011. https://doi.org/10.1509/jmkr.48.SPL.S14
- Gathergood, J., Olafsson, A. — The Coholding Puzzle: New Evidence from Transaction-Level Data. The Review of Financial Studies, 39 (6), 1877–1908; online 2024, in der gedruckten Ausgabe Juni 2026. https://doi.org/10.1093/rfs/hhae016
- smava — Dispozins-Index: durchschnittlicher Dispozins 11,3 % (Mai 2026), 2026. https://www.smava.de/presse/dispozinsen/
- Einkommensteuergesetz § 37 (Einkommensteuer-Vorauszahlung: Vorauszahlungen per Bescheid des Finanzamts auf Grundlage des letzten Steuerbescheids oder, im ersten Jahr, des erwarteten Gewinns; ihre Anpassung auf Antrag) — gesetze-im-internet.de, 2026. https://www.gesetze-im-internet.de/estg/__37.html
- Sozialgesetzbuch V § 240 Abs. 4a (Beiträge von Selbstständigen zur GKV: vorläufig nach dem letzten Steuerbescheid, im Jahr der Gründung nach dem erwarteten Einkommen; endgültig nach dem Steuerbescheid für dieses Jahr) — gesetze-im-internet.de, 2026. https://www.gesetze-im-internet.de/sgb_5/__240.html
- Steuerberatungsgesetz § 4 Nr. 11 (Lohnsteuerhilfevereine beraten keine Mitglieder mit steuerpflichtigen Einkünften aus Gewerbebetrieb oder selbständiger Arbeit) — gesetze-im-internet.de, 2026. https://www.gesetze-im-internet.de/stberg/__4.html