GKV oder PKV: die Mechanik der beiden Systeme
Der Beitrag in der gesetzlichen Krankenversicherung (GKV) hängt vom Einkommen und vom Beitragssatz der Krankenkasse ab. Die Prämie der privaten Krankenversicherung (PKV) wird je Tarif für eine Kalkulationsgruppe gleichen Alters und Geschlechts berechnet; ein Teil der Prämie bildet eine Rückstellung für die Ausgaben im Alter. Beide Preise ändern sich, aber nach verschiedenen Regeln: der GKV-Beitrag jährlich über den Beitragssatz, die PKV-Prämie per Beitragsanpassung, wenn die Ausgaben der Kalkulationsgruppe von der Kalkulation abweichen. Unten: wie beide Preise aufgebaut sind, was in ihnen steckt, was wächst und wer die Preise setzt. Regeln, Kosten nach Gehalt und die ersten Schritte stehen im Hauptartikel zur Krankenversicherung.
Wie viele Menschen in jedem System sind
| Kennzahl | Wert | Jahr |
|---|---|---|
| GKV-Versicherte | rund 74 Mio. (58,5 Mio. Mitglieder plus rund 16 Mio. Familienversicherte) | 2025 [3] |
| PKV-Vollversicherte | 8,79 Mio. | 2025 [1][9] |
| davon mit Beihilfe (Beamte und ihre Familien; der Staat erstattet einen Teil der Rechnungen) | 4,66 Mio., 53 % | 2024 [1] |
| PKV-Versicherte ohne Beihilfe | 4,08 Mio.; minus 418.000 seit 2015 | 2024 [1] |
| Wechsel von der GKV in die PKV | 186.500 | 2024 [1] |
| Rückkehr aus der PKV in die GKV | 105.700, 1,2 % der Versicherten | 2024 [1] |
| Versicherte in den PKV-Sozialtarifen (Basis-, Standard-, Notlagentarif) | 177.200: 2,0 % aller, rund 4 % der Versicherten ohne Beihilfe | 2024 [1] |
Wer angestellt ist und unter 77.400 € im Jahr verdient (Jahresarbeitsentgeltgrenze, JAEG, 2026), ist per Gesetz in der GKV versichert und wählt nur die Krankenkasse. Die Zahl der PKV-Versicherten ohne Beihilfe ist seit 2015 um 418.000 gesunken, die Zahl der Beihilfeberechtigten um 370.000 gestiegen [1]. PKV-Durchschnittswerte, auch die Prämie je Person, mischen beide Gruppen.
Wie der GKV-Beitrag berechnet wird
- Allgemeiner Beitragssatz: 14,6 % vom Bruttogehalt, je zur Hälfte von dir und vom Arbeitgeber [4].
- Zusatzbeitrag: Jede Krankenkasse legt ihren eigenen fest; der rechnerische Durchschnitt für 2026 liegt bei 2,9 %, der tatsächliche gewichtete Durchschnitt im September 2026 bei 3,13 % [4]. Wird ebenfalls hälftig geteilt.
- Beitragsbemessungsgrenze (BBG): 69.750 € im Jahr (2026); Einkommen darüber bleibt beitragsfrei [4].
- Finanzierung im Umlageverfahren: Die Beiträge des laufenden Jahres bezahlen die Behandlungen des laufenden Jahres. Eine individuelle Rückstellung für das Alter gibt es nicht. Der Beitragssatz wird jeden Herbst nach der Ausgabenprognose neu festgelegt.
- Entwicklung: Der rechnerische durchschnittliche Zusatzbeitrag stieg 2024–2026 von 1,7 % auf 2,9 % [4].
Die eigenen Behandlungskosten des Versicherten haben keinen Einfluss auf den Beitrag.
Wie die PKV-Prämie berechnet wird
Kalkulationsgruppe. Die Prämie wird bei Vertragsabschluss für einen konkreten Tarif berechnet. Innerhalb eines Tarifs bilden die Versicherten gleichen Geschlechts und gleichen Eintrittsalters eine Kalkulationsgruppe (im Gesetz: Beobachtungseinheit, § 155 VAG; in Branchentexten auch Kohorte). Die Prämie hängt vom Eintrittsalter, vom Gesundheitszustand und vom gewählten Tarif ab, nicht vom Einkommen.
Alterungsrückstellung. Ein Teil der Prämie fließt in die Alterungsrückstellung. Aus ihr werden die mit dem Alter steigenden Ausgaben des Versicherten bezahlt, nach der im Tarif hinterlegten Rechenkurve „Behandlungskosten nach Alter“. Deshalb erhöht das eigene Älterwerden des Versicherten die Prämie nicht.
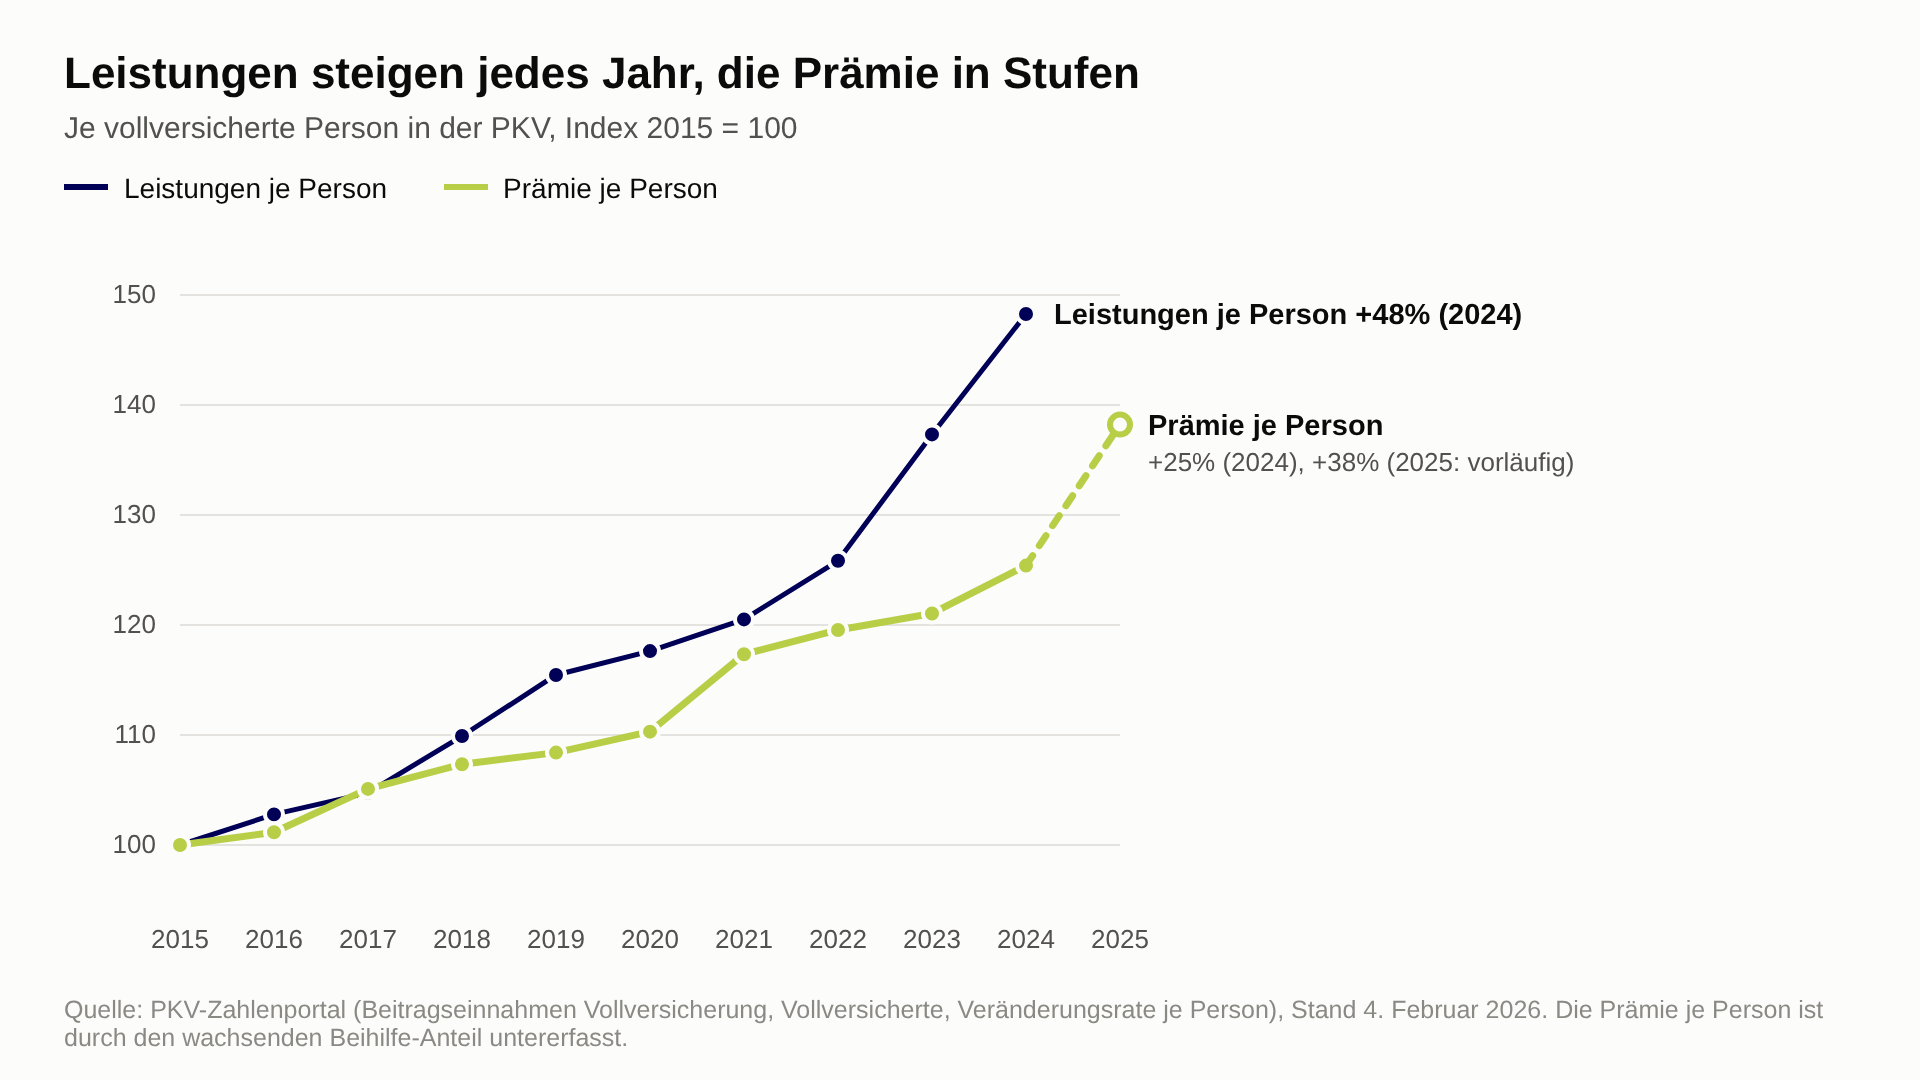
Beitragsanpassung. Die Rückstellung deckt nicht den Anstieg der Behandlungskosten in allen Altersstufen. Jedes Jahr vergleicht der Versicherer die tatsächlichen Leistungen der Kalkulationsgruppe mit den kalkulierten. Weicht das Ergebnis um mehr als 10 % ab (oder 5 %, wenn der Tarif das so vorsieht), wird die Prämie für die ganze Gruppe neu berechnet, unabhängig von den Ausgaben des einzelnen Versicherten (§ 155 Versicherungsaufsichtsgesetz, VAG) [5]. Künftige medizinische Inflation darf nicht in die Kalkulation eingehen; sie kommt erst in die Prämie, nachdem sie beobachtet wurde. Deshalb bewegt sich die Prämie in Stufen: Mehrere Jahre Kostenanstieg landen in einer Anpassung.
Ende 2024 beliefen sich die Alterungsrückstellungen der Branche auf 342 Mrd. €, im Schnitt rund 32.600 € je Vollversicherten; die durchschnittliche Prämie der Vollversicherung lag bei 3.688 € im Jahr. Das sind Durchschnitte über alle Versicherten einschließlich Beihilfe, keine Werte für einen einzelnen Vertrag [1].
| Jahr | Leistungen je Versicherten, Anstieg | Prämie der Vollversicherung je Versicherten | Prämienanstieg |
|---|---|---|---|
| 2016 | +2,8 % | 2.975 € | +1,1 % |
| 2017 | +1,9 % | 3.091 € | +3,9 % |
| 2021 | +2,5 % | 3.451 € | +6,4 % |
| 2023 | +9,1 % | 3.560 € | +1,2 % |
| 2024 | +8,0 % | 3.688 € | +3,6 % |
| 2025 (vorl.) | rund +6,5 % | 4.065 € | +10,2 % |
Quelle: [1], Berechnung nach den Reihen des PKV-Zahlenportals, des Statistikportals des PKV-Verbands. Leistungen je Versicherten: Durchschnitt über alle Versicherten; Prämie je Versicherten: Beitragseinnahmen der Vollversicherung geteilt durch die Zahl der Vollversicherten.
Von 2015 bis 2024 stiegen die Leistungen je Person um 48 %, die Prämie je Person um 25 %. Der PKV-Verband meldete Erhöhungen um durchschnittlich 18 % für etwa zwei Drittel der Versicherten ab Januar 2025 [7] und um 13 % für etwa 60 % ab Januar 2026 [6].
Diese Reihen zeigen, dass Ausgaben und Durchschnittsprämien unterschiedlich schnell wachsen; die Gründe für die Anpassung eines konkreten Tarifs lassen sich daraus nicht ablesen. Ein Teil der Lücke erklärt sich durch den wachsenden Anteil der Kunden mit Beihilfe, deren Tarife nur 20–50 % der Kosten abdecken.
Zwei Tarifkonstruktionen [5]:
| Mit Alterungsrückstellung (nach Art der Lebensversicherung) | Ohne Rückstellung (nach Art der Schadenversicherung) | |
|---|---|---|
| Wo zulässig | Pflicht für die Vollversicherung (substitutive Krankenversicherung), § 146 VAG | Nur Zusatz- und befristete Versicherungen, zum Beispiel für die ersten Monate in Deutschland |
| Abhängigkeit der Prämie vom Alter | Das eigene Älterwerden ist über die Rückstellung vorab eingepreist | Die Prämie steigt beim Wechsel in die nächste Altersgruppe nach der Tarifstaffel |
| Rückstellung für das Alter | Ja; Variante mit Beitragsentlastungsbaustein: jetzt teurer, ab 65 günstiger | Nein |
| Was spätere Änderungen treibt | Ausgaben der Kalkulationsgruppe, Langlebigkeit, Rechnungszins | Ausgaben der Kalkulationsgruppe und Altersstaffel |
Die Aussage „die Prämie steigt nicht mit dem Alter“ gilt nur für das eigene Älterwerden des Versicherten. Steigende Behandlungskosten, Langlebigkeit und ein geänderter Rechnungszins schlagen in beiden Konstruktionen durch.
Was über einen konkreten Tarif veröffentlicht wird. Die Versicherer veröffentlichen keine Anpassungshistorie je Tarif; das Portal des Verbands liefert Branchensummen. Aus Einstiegspreis und Branchendurchschnitten lassen sich die künftigen Erhöhungen eines konkreten Tarifs nicht bestimmen. Für eine Bewertung braucht es seine Bedingungen (Leistungsumfang, Selbstbehalt, Anpassungsregeln) und, falls verfügbar, die Anpassungshistorie aus kostenpflichtigen Quellen: den Langzeituntersuchungen von Tarifen durch Finanztest und den Ratings von Map-Report.
Ein für Neukunden geschlossener Tarif altert als Gruppe: Gesunde Versicherte können in andere Tarife desselben Versicherers wechseln (§ 204 Versicherungsvertragsgesetz, VVG), die übrigen bleiben, und die Ausgaben der Gruppe je Person wachsen schneller als der Branchenschnitt. Daraus folgt die Faustregel der Redaktion: Ein junger, kleiner oder auf dem Vergleichsportal günstigster Tarif ist eine offene Gruppe mit kurzer Historie, und sein Preis nähert sich nach unserer Erwartung über mehrere Anpassungen der marktüblichen Ausgabenkurve an. Daten zu einzelnen Tarifen, die diese Regel bestätigen oder widerlegen würden, sind nicht öffentlich zugänglich.
Zinsen: wie sie in die Prämie eingehen
Die Alterungsrückstellungen sind angelegt, überwiegend in langlaufenden Anleihen. Bei der Prämienkalkulation setzt der Versicherer einen Rechnungszins an, die erwartete Rendite dieser Anlagen: Je niedriger er ist, desto mehr muss heute für dieselben künftigen Ausgaben zurückgelegt werden. In der GKV gibt es diese Komponente nicht: Dort werden keine Rückstellungen gebildet.
| Jahr | Rechnungszins | Laufende Verzinsung des Portfolios | Differenz | Überzins, den Versicherten gutgeschrieben (§ 150 VAG) |
|---|---|---|---|---|
| 2015 | 3,41 % | 3,66 % | +0,25 | 541 Mio. € |
| 2019 | 2,80 % | 2,78 % | −0,02 | 888 Mio. € |
| 2022 | 2,34 % | 2,60 % | +0,26 | 451 Mio. € |
| 2024 | 2,19 % | 2,79 % | +0,60 | 1.089 Mio. € |
Quelle: [1], Branchendurchschnitte.
- Wie der Zins in die Prämie einging. Im gezeigten Zeitraum sank der Rechnungszins von 3,41 % auf 2,19 %. Eine Änderung des Rechnungszinses ist für sich allein kein Anlass für eine Beitragsanpassung: Sie wird bei der nächsten leistungsbedingten Anpassung berücksichtigt (§ 155 VAG) [5]. Deshalb floss die Zinssenkung stückweise in die Prämien ein, zusammen mit anderen Anpassungen.
- Wohin die Erträge über dem Rechnungszins gehen (§ 150 VAG) [5]: 90 % dieser Erträge werden den Versicherten jährlich gutgeschrieben, seit 2025 vollständig auf die individuellen Rückstellungen. Ab 65 dienen diese Gutschriften der Abfederung von Erhöhungen, der Rest senkt ab 80 die Prämie. Bar ausgezahlt werden sie nicht, und die Prämie eines jungen Versicherten senken sie nicht.
- Lage 2024. Die Portfoliorendite lag 0,6 Prozentpunkte über dem Rechnungszins; der den Versicherten gutgeschriebene Überzins hat sich gegenüber 2015 verdoppelt.
Diese Branchendurchschnitte helfen nicht dabei, den Abschlusszeitpunkt zu wählen: Der Rechnungszins eines konkreten Tarifs wird bei der Beitragsanpassung überprüft, und die Höhe der Anpassung bestimmen die Leistungen der Kalkulationsgruppe.
Ausgabenwachstum und indirekte Nutzungsindikatoren
Das Portal des Verbands veröffentlicht Leistungen in Geld, nicht die Zahl der Fälle. Zwei Reihen lassen sich als indirekte Mengenindikatoren nutzen, weil dort ein fester Betrag pro Tag gezahlt wird: Krankentagegeld und Krankenhaustagegeld. Sie beschreiben nicht alle Erkrankungen und Arztkontakte.
| Je Versicherten, 2015 → 2024 | Veränderung | Wie sich der Indikator lesen lässt |
|---|---|---|
| Krankentagegeld | +4 % | Tage längerer Arbeitsunfähigkeit bei denen, die dieses Risiko versichert haben |
| Krankenhaustagegeld | −14 % | Krankenhaustage bei denen, die dieses Risiko versichert haben |
| Allgemeine Krankenhausleistungen (DRG, Diagnosis Related Groups: Fallpauschalen) | +68 % | Kosten eines Aufenthalts: Preis und Leistungsmenge je Aufenthalt |
| Ärztliche Behandlung, ambulant | +46 % | Zahl der Leistungen und Steigerungsfaktoren in den Rechnungen |
| Arzneimittel | +75 % | Preise und neue Präparate |
| Chefarzt | −11 % | Ausgaben für diesen Krankenhausbaustein |
Quelle: [1]. Die beiden Mengenindikatoren sind in zehn Jahren nicht gestiegen; die Leistungen für Krankenhaus, Ärzte und Arzneimittel stiegen um 46–75 %. Die Krankenhauspreise werden außerhalb der PKV festgelegt (DRG-Sätze, Pflegebudget nach Ist-Kosten), die Arzneimittelpreise durch Markt und Verhandlungen. Der Anstieg dieser Leistungen geht in die Tarifkalkulation ein und führt bei Überschreiten der Schwelle zur Beitragsanpassung nach § 155 VAG.
GOÄ-Rechnungen
Privatpatienten haben ein eigenes Preissystem. Der Arzt stellt dem PKV-Patienten, ebenso dem Beamten mit Beihilfe und dem Selbstzahler, die Rechnung nach der Gebührenordnung für Ärzte (GOÄ), die die Bundesregierung per Verordnung erlässt. In der GKV gilt ein anderer Katalog, der Einheitliche Bewertungsmaßstab (EBM), und der Patient sieht keine Rechnung. Der Punktwert der GOÄ ist seit 1996 unverändert: rund 5,8 Cent. Den Preis einer Leistung bestimmt der Steigerungsfaktor: bis 2,3-fach ohne Begründung, von 2,3-fach bis 3,5-fach mit schriftlicher Begründung auf der Rechnung, darüber nur mit einer vor der Behandlung unterschriebenen Honorarvereinbarung [1].
| Anteil der Honorare über dem Regelhöchstsatz | 2019 | 2022 | 2024 |
|---|---|---|---|
| Ambulante Ärzte (über 2,3-fach) | 13,1 % | 15,8 % | 19,9 % |
| davon am Höchstsatz 3,5-fach | 9,7 % | 11,5 % | 14,2 % |
| Zahnärzte (Gebührenordnung für Zahnärzte, GOZ, über dem Regelhöchstsatz) | 43,6 % | 48,3 % | 53,0 % |
Quelle: [1].
- Wer die Rechnung bezahlt. Der Patient erhält die Arztrechnung und ist für ihre Bezahlung verantwortlich. Der Versicherer erstattet die Kosten nach den Tarifbedingungen; begrenzt der Tarif die Erstattung, bleibt die Differenz beim Patienten.
- Wie Rechnungen in die Prämie eingehen. Die erstatteten Beträge zählen zu den Leistungen der Kalkulationsgruppe und führen bei Überschreiten der Schwelle zur Beitragsanpassung nach § 155 VAG.
- GOÄ und EBM bestimmen die Vergütung des Arztes unterschiedlich. Daten zur Wartezeit auf einen Facharzttermin stehen im Abschnitt über die Preisgremien.
GOÄ-Reform: Stand
Der Entwurf einer neuen GOÄ (GOÄneu) ist ein gemeinsamer Vorschlag der Bundesärztekammer (BÄK) und des PKV-Verbands, abgestimmt mit den Beihilfeträgern. Version 6 vom 15. Juli 2026 mit 1.049 Seiten wurde dem Bundesgesundheitsministerium übergeben. Es ist ein Entwurf, kein Gesetz: Er braucht die Form einer Rechtsverordnung der Bundesregierung mit Änderung des § 11 Bundesärzteordnung. Ein Datum des Inkrafttretens nennt der Text nicht; die BÄK hält den 1. Januar 2028 für realistisch [8][10].
Was der Entwurf ändert
Der Entwurf ersetzt die Preisliste von 1996: ein neues Leistungsverzeichnis (rund 5.500 Positionen statt 2.800, mit der Medizin der letzten 30 Jahre) und neue Preise dazu [10][11].
- Der übliche Spielraum der Steigerungsfaktoren 1,0–3,5-fach entfällt. Jede Position hat einen festen Europreis, unter dem nicht abgerechnet werden darf. Besondere Umstände werden über Zuschläge vergütet: 1.325 der 5.580 Positionen des Entwurfs sind Zuschläge.
- Die Faktoren 1,5-fach und 2-fach bleiben in einzelnen Kapiteln unter festgelegten Bedingungen (Gerinnungsstörungen, BMI ab 40, einzelne Operationen, Anästhesie, Radiologie) mit Begründungspflicht auf der Rechnung. Individuelle Honorarvereinbarungen (§ 2) bleiben, außer in den Kapiteln E, M, N, O.
- Die Rechnung wird maschinenlesbar. Analogpositionen werden mit „A“ gekennzeichnet, und der Patient wird vor der Leistung schriftlich darauf hingewiesen.
- Sozialtarife: Der begleitende Gesetzentwurf sieht den 0,85-fachen GOÄ-Satz für Basis-, Standard- und Notlagentarif vor, bei Beibehaltung der 2-fach-Obergrenze für die Zahnmedizin (GOZ); die GOZ selbst schreibt der Entwurf nicht um.
Ausgabenprognose. BÄK und PKV-Verband prognostizieren einen Anstieg der PKV-Ausgaben um bis zu 13,2 %, rund 1,9 Mrd. €, in den ersten drei Jahren. Das ist die Prognose der Branche; ein Gutachten des Ministeriums ist mit Stand Oktober 2026 nicht veröffentlicht [11]. Beispiel einer Leistung: Ein Erstkontakt mit Untersuchung kostet heute nach den Positionen 1 und 5: 9,32 € / 21,44 € / 32,64 € beim 1,0- / 2,3- / 3,5-fachen Satz, nach dem Entwurf nach den Positionen 1 und 15 28,47 € [10].
Was der Entwurf ändert und was der Redaktion daran nicht gefällt. Der Entwurf schließt die 30-jährige Lücke im Leistungsverzeichnis und streicht den Faktor, den der Arzt selbst wählte. Das ist eine Reparatur des Preisniveaus, nicht des Mechanismus: Die Preise sind in Euro fixiert, ohne Indexierung, und die Aktualisierung bleibt politisch, auf demselben Weg, der die alte Gebührenordnung eingefroren hat. Strenge Preiskontrolle ist für sich genommen ein großes Problem.
Was Vergleiche zeigen. Deutschland gibt 12,3 % des BIP für Gesundheit aus, mehr als jedes andere EU-Land, die Niederlande 10,0 %, Spanien 9,2 % (2024); zugleich ist die behandelbare Sterblichkeit in Deutschland höher (66 gegenüber 49 und 50 je 100.000), und die Lebenserwartung ist nicht höher (81,1 Jahre gegenüber 81,9 und 84,0) [22].
Daraus unser Schluss: Marktnähere Preise wären ein angemessenes Ziel, aber wie man dorthin kommt, diskutiert der Entwurf nicht. Ein Preis für das ganze Land berücksichtigt weder die Arztdichte noch die Miete noch das Alter der Patienten, und der einzige Hebel, mit dem eine Praxis den Preis an ihre eigene Situation anpassen konnte, verschwindet. Gerade die GOÄ erklärt nach unserer Einschätzung den größten Teil davon, warum ein Privatpatient im Alltag schneller zum Arzt kommt: Der Arzt bekommt für ihn mehr.
Was wir erwarten. Der Übergang erfordert in jeder Praxis einen Umbau von Rechnungsstellung und Rechnungsprüfung. Der Unterschied im Zugang wird sich darin zeigen, wer noch Privatpatienten annimmt. Der Preisdruck verschwindet nicht, sondern wandert vom Faktor in Zuschläge, Minuteneinheiten, Analogpositionen und Honorarvereinbarungen; der Faktor war grob, aber seine Drift ließ sich messen, und diese Kanäle zeigt das Portal nicht. Deshalb erwarten wir, dass der schleichende Anstieg weitergeht und schlechter nachvollziehbar wird.
Wer Preise und Abrechnungsregeln setzt
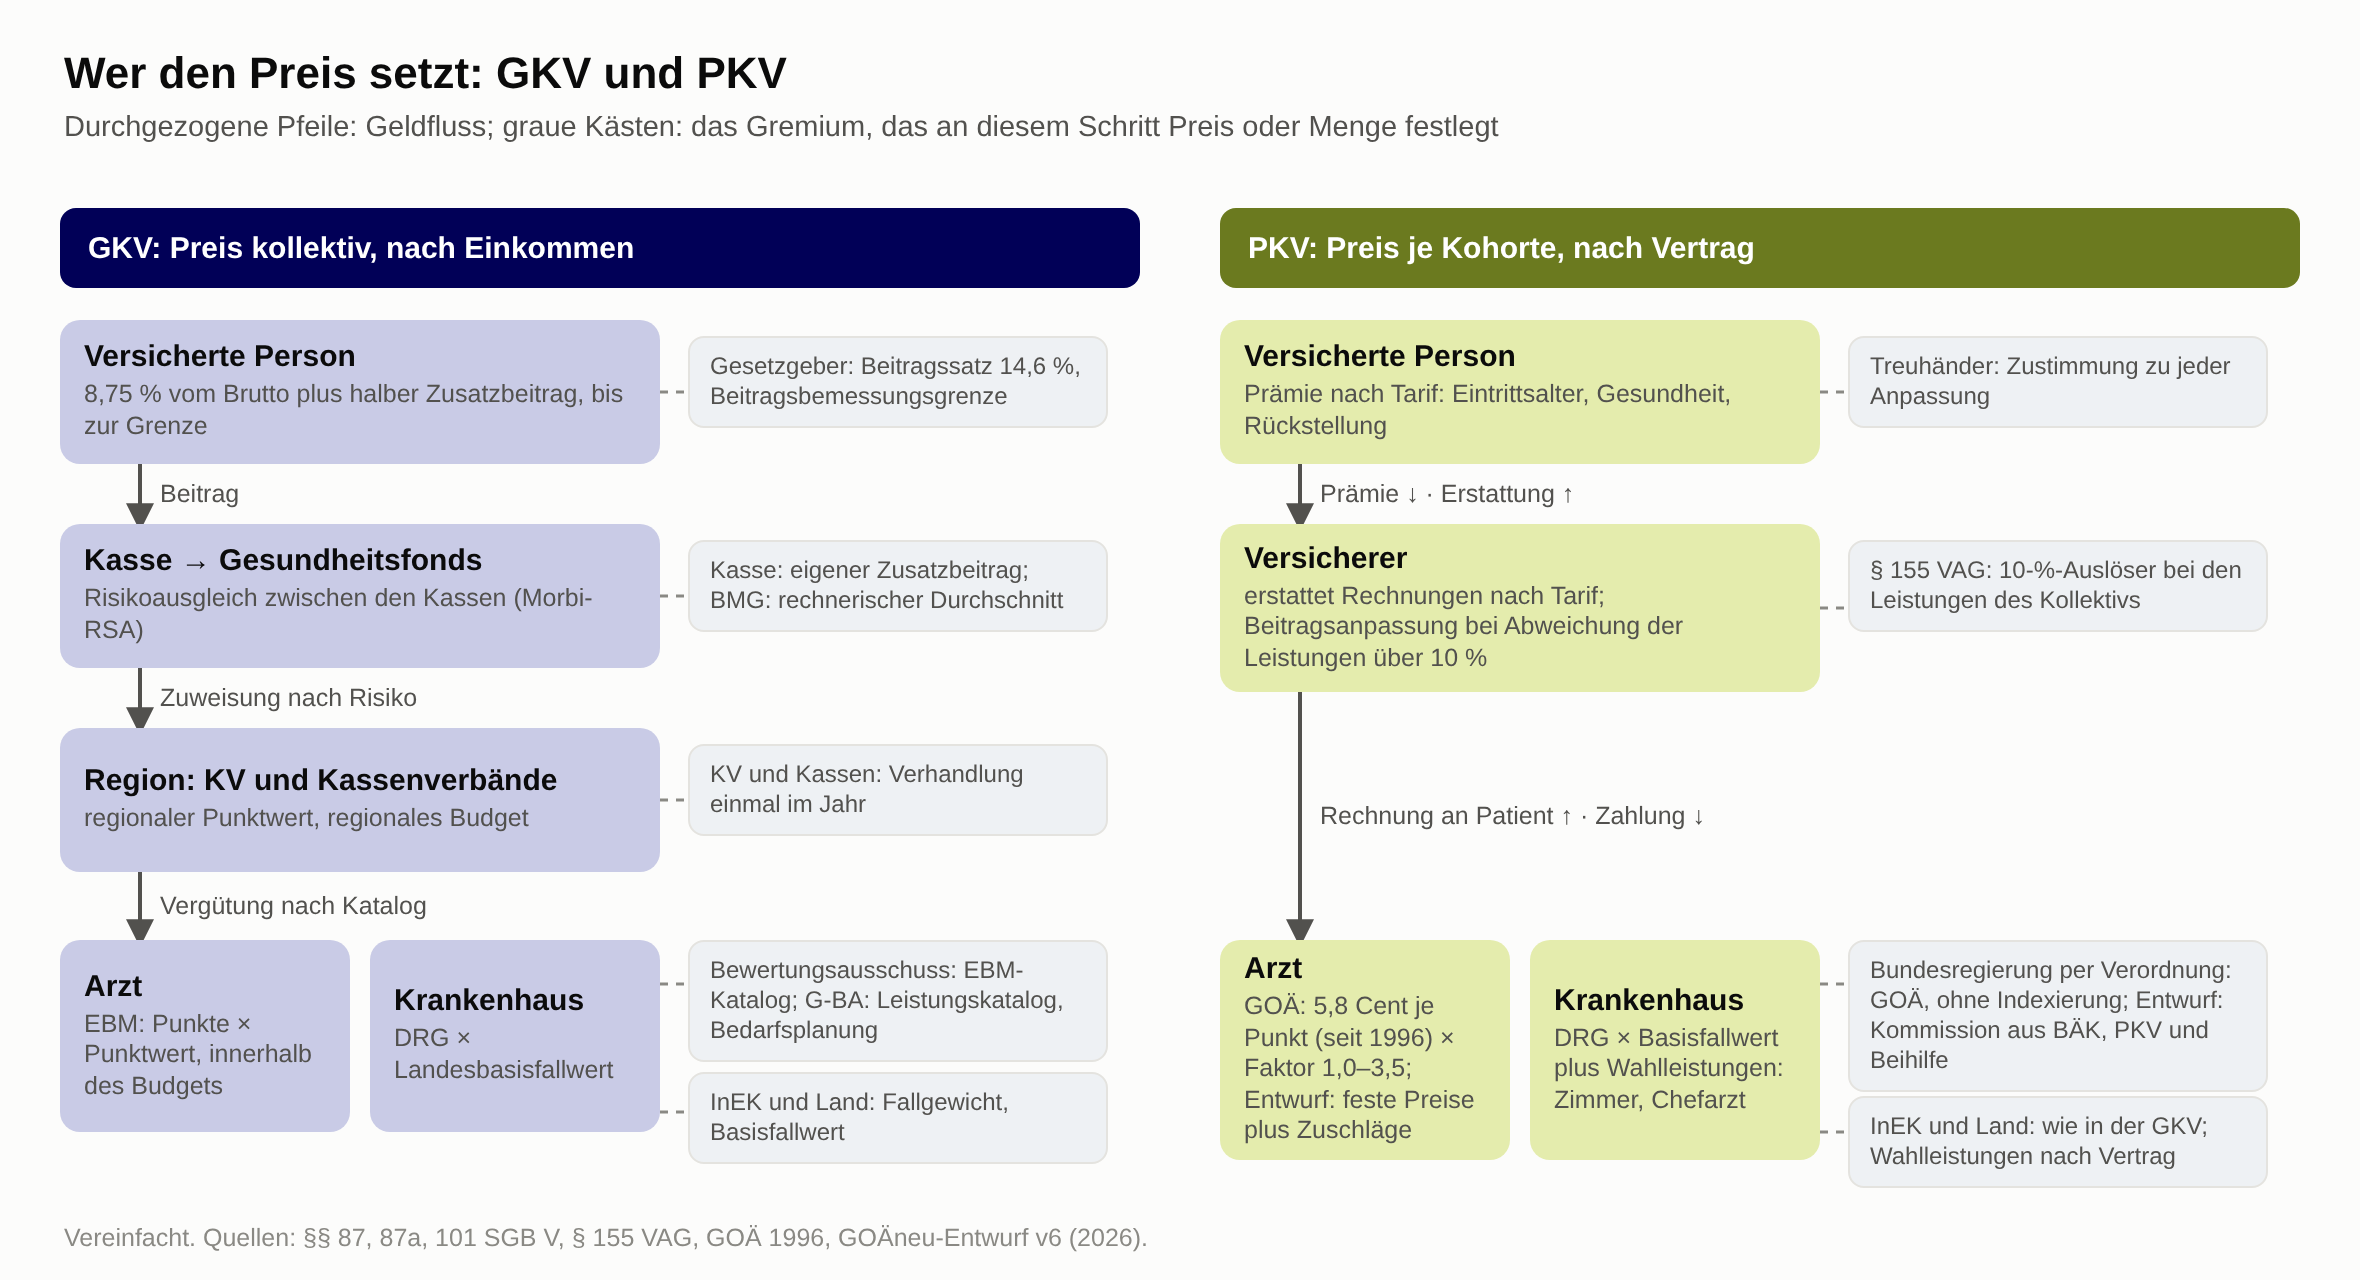
Preise, Umfang der bezahlten Versorgung und Regeln für die Praxiseröffnung werden von verschiedenen Gremien festgelegt. Das Schema zeigt, wer auf jeder Stufe den Preis setzt; die Tabelle ihre Zuständigkeiten. Abkürzungen: G-BA — Gemeinsamer Bundesausschuss von Ärzten und Krankenkassen; KV — Kassenärztliche Vereinigung, der regionale Zusammenschluss der Vertragsärzte; EBM — Einheitlicher Bewertungsmaßstab, der Leistungskatalog der GKV in Punkten; DRG — Fallpauschale, das Gewicht eines Krankenhausfalls; InEK — Institut für das Entgeltsystem im Krankenhaus, das die Krankenhauspauschalen kalkuliert.
| Was geregelt wird | Wer entscheidet | Instrument |
|---|---|---|
| Wo eine Praxis eröffnet werden darf | G-BA setzt die Regeln, die Landesausschüsse wenden sie an | Bedarfsplanung getrennt für jede Arztgruppe: Bei einem Versorgungsgrad über 110 % ist der Planungsbereich für neue Ärzte gesperrt [5] |
| Sprechstundenzeiten | Gesetz | mindestens 25 Stunden pro Woche bei vollem Versorgungsauftrag [5] |
| Preis einer ambulanten Leistung in der GKV | Bewertungsausschuss von Ärzten und Krankenkassen | EBM-Katalog in Punkten, der Punktwert (Orientierungswert) wird einmal im Jahr neu festgelegt [12] |
| Regionaler Preis und Menge | KV und Landesverbände der Krankenkassen | regionaler Punktwert, Budget je Region, Verteilung unter den Ärzten [5][16] |
| Ausnahmen von den Regeln | Gesetzgeber | Vergütung neuer Patienten außerhalb des Budgets (2019–2022, abgeschafft), Zuschläge für Termine über die 116117, Entbudgetierung der Hausärzte seit Oktober 2025 [20][21] |
| Preis eines Krankenhausfalls | InEK, Bundesverbände der Krankenhäuser, Kassen und PKV, Verhandlungen in jedem Bundesland | DRG, multipliziert mit dem Landesbasisfallwert innerhalb eines bundesweiten Korridors [15] |
| Preis einer Privatleistung | Bundesregierung per Verordnung; nach dem Reformentwurf eine Kommission aus BÄK, PKV und Beihilfe | GOÄ: Punktwert seit 1996 unverändert, auch im Entwurf keine Indexierung [10] |
| PKV-Prämie | Versicherer mit Zustimmung eines unabhängigen Treuhänders | Beitragsanpassung bei einer Abweichung der Leistungen über 10 % (§ 155 VAG) [5] |
| Kennzahl | Daten |
|---|---|
| Punktwert und Inflation | Der EBM-Punktwert stieg von 10,4361 Cent 2016 auf 12,3934 Cent 2025, um 19 %, die Verbraucherpreise um 28 % [12][13][14]. Real sind das minus 7,5 %. Der GOÄ-Punkt hat sich in diesen Jahren nicht verändert |
| Regionale Streuung der Sätze | Die Landesbasisfallwerte 2026 liegen in 14 von 16 Ländern weniger als 0,4 % auseinander, maximal 2,6 % [15]. Der regionale Aufschlag auf den Punktwert in Hamburg beträgt 0,326 % [16]. Zum Vergleich eine Kostenposition einer Praxis: Die Miete je Quadratmeter unterscheidet sich zwischen Chemnitz und München um das 3,8-Fache (Städtevergleich) |
| Zahl der Ärzte und Arbeitszeit | 2025 arbeiteten 191.875 Ärzte und Psychotherapeuten im GKV-System, 1,2 % mehr als im Jahr davor; über 70.000 davon in Teilzeit. Nach Rechnung der Kassenärztlichen Bundesvereinigung (KBV) ersetzen rund 50.000 Teilzeitkräfte 25.000 ausscheidende Vollzeitärzte [17]. Ein Praxisinhaber verbringt rund 14 Stunden pro Woche mit Arbeit ohne Patienten (Befragung 2016) [18] |
| Wartezeit auf einen Termin | In einem Feldexperiment 2017–2018 (Anrufe bei 991 Praxen) warteten GKV-Versicherte im Schnitt 25 Tage auf einen Facharzttermin, Privatpatienten 12 [19] |
Internationaler Vergleich (OECD, Health at a Glance 2025) [22]:
| Kennzahl | Deutschland | Vergleich | Jahr |
|---|---|---|---|
| Ärzte je 1.000 Einwohner | 4,7 | OECD 3,9; nach deutschen Regionen etwa 3,7 bis 6,4 (aus der Grafik abgelesen) | 2023; Regionen 2019 |
| Betten je 1.000 Einwohner | 7,7 | OECD 4,2 | 2023 |
| Durchschnittliche Verweildauer im Krankenhaus, Tage | 7,5 | OECD 6,4 | 2023 |
| Länger als einen Monat auf den Facharzt gewartet | 45 % | Niederlande 37 % | Befragung 2023 |
Zur Konstruktion. Angebot, Zeit, Preis, Menge, Fachgebiet und Region werden getrennt reguliert, und jedes Gremium hat ein eigenes Interesse: die Ärzte am Einkommen, die Krankenkassen an einem stabilen Beitrag, die Krankenhäuser an der Auslastung, die Länder an ihren eigenen Kliniken, die Versicherer an berechenbaren Leistungen, der Staat am Haushalt. Es sind rund zehn Gremien, und sie sind lose verbunden. Korrekturen kommen als Zusatzregeln: neue Patienten außerhalb des Budgets vergüten, dann wieder streichen, einen Terminzuschlag einführen, eine Arztgruppe entbudgetieren. Eine automatische Kopplung der Preise an die Inflation gibt es nirgends, und die jährlichen Regionalverhandlungen ergeben Unterschiede im Bruchteil eines Prozents.
Was das für den Versicherten heißt. Wartezeit, kurze Sprechstunde und der Unterschied im Zugang zwischen GKV und PKV folgen nach unserer Einschätzung zu einem erheblichen Teil aus dieser Konstruktion, nicht aus den Eigenheiten einer einzelnen Praxis.
Erhöhungen sind unterschiedlich sichtbar. Eine PKV-Erhöhung kommt per Brief mit einem Prozentsatz je Kalkulationsgruppe. Eine GKV-Erhöhung kommt über den Zusatzbeitrag (rechnerischer Durchschnitt 1,7 % 2024, 2,9 % 2026, tatsächlich 3,13 % im September 2026 [4]), die Beitragsbemessungsgrenze und den Bundeszuschuss, ohne Brief. Beide Systeme tragen denselben Anstieg der Behandlungskosten; der Unterschied liegt darin, wer ihn wie sichtbar bezahlt.
Was die Rückstellung löst und was nicht. Die PKV-Rückstellung bezahlt das eigene Älterwerden jeder Kalkulationsgruppe [5]; die umlagefinanzierte GKV verschiebt die Alterung der Bevölkerung auf die nächste Generation der Beitragszahler.
Nach der OECD-Zerlegung für die OECD-Länder insgesamt erklärt die Demografie rund ein Viertel des prognostizierten Anstiegs der öffentlichen Gesundheitsausgaben, der Rest sind Einkommen, Produktivität und Technologie, die auf beide Systeme gleich drücken; für Deutschland prognostiziert die OECD einen realen Anstieg der öffentlichen Gesundheitsausgaben je Person um 1,6 % pro Jahr gegenüber 2,6 % im OECD-Durchschnitt [22][23]. Ein Teil der niedrigeren PKV-Durchschnittswerte erklärt sich durch die Zusammensetzung des Pools, 53 % mit Beihilfe, nicht durch die Mechanik [1].
Schluss der Redaktion. Die PKV wirkt als Preissignal je Kalkulationsgruppe. Politische Forderungen, die PKV abzuschaffen, würden dieses Signal aus dem System nehmen, nicht die Ursache, die es anzeigt.
Was sich ändern lässt: Tarif, Versicherer, System
| Änderung | GKV | PKV |
|---|---|---|
| Organisation wechseln | Krankenkasse: nach 12 Monaten Mitgliedschaft, ohne Gesundheitsprüfung, ohne Lücke im Schutz (§ 175 Fünftes Buch Sozialgesetzbuch, SGB V) [5] | Versicherer: Die Rückstellung wird nur bei Verträgen ab 2009 übertragen und nur bis zur Höhe des Basistarifs; der neue Versicherer macht eine Gesundheitsprüfung [5] |
| Tarif wechseln | Ein Katalog für alle Kassen | Innerhalb des Versicherers, per Gesetz (§ 204 VVG), mit Mitnahme der Rückstellung und ohne Gesundheitsprüfung bei gleichen oder geringeren Leistungen; die Zahl solcher Wechsel wird nicht veröffentlicht [5] |
| In das andere System wechseln | In die PKV: auf Antrag bei Wahlrecht | In die GKV: nur bei Eintritt der Versicherungspflicht (Anstellung unter der Grenze, Arbeitslosengeld I) [24]; ab 55 geschlossen (§ 6 Abs. 3a SGB V) [5][25] |
| Bei steigender Einkommensgrenze | — | Ein Anstieg der Grenze allein führt nicht in die GKV zurück: Du kannst innerhalb von drei Monaten die Befreiung beantragen und in der PKV bleiben, unwiderruflich (§ 8 SGB V) [5] |
Der Weg zurück in die GKV über Arbeitslosengeld I (ALG I), die Kündigungsfristen des PKV-Vertrags und die Erstattung von Prämien stehen im Hauptartikel. 2024 kehrten 105.700 Menschen aus der PKV in die GKV zurück, 1,2 % der Versicherten [1]; der PKV-Verband führt einen erheblichen Teil der Rückkehrer auf die steigende Einkommensgrenze zurück [2].
Versicherte in den Sozialtarifen (Ende 2024) [1]:
- 177.200 Personen: 53.100 im Standardtarif, 35.000 im Basistarif, 89.100 im Notlagentarif. Das sind 2,0 % aller Vollversicherten und rund 4 % der Versicherten ohne Beihilfe; der Anteil ist seit 2015 unverändert.
- Die Zahl der Versicherten im Notlagentarif ist seit 2015 um 22 % gesunken; im Basistarif mit halbierter Prämie um 33 % gestiegen.
- Im Notlagentarif wird keine Alterungsrückstellung gebildet, deshalb erhöht eine Zeit darin die künftigen Prämien.
- Diese Daten zeigen nicht die Zahl der Wechsel zwischen regulären Tarifen; eine solche Reihe veröffentlicht das Portal nicht.
Was du vor der Wahl prüfen kannst
| Faktor | GKV | PKV |
|---|---|---|
| Wovon der Preis abhängt | Vom Einkommen und vom Zusatzbeitrag der Krankenkasse; Behandlungskosten spielen keine Rolle | Vom Tarif, Eintrittsalter und Gesundheitszustand bei Abschluss; danach von den Ausgaben der Kalkulationsgruppe |
| Wie er sich ändert | Jährlich, über den Beitragssatz der Kasse | Per Beitragsanpassung, wenn die Leistungen der Gruppe um mehr als 10 % von der Kalkulation abweichen |
| Individuelle Rückstellung für das Alter | Wird nicht gebildet | Wird gebildet |
| Was sich vorab prüfen lässt | Zusatzbeitrag der Kasse nach Jahren (Liste des GKV-Spitzenverbands) | Tarifbedingungen; Anpassungshistorie nur in kostenpflichtigen Quellen |
| Familie | Beitragsfrei bei Einkommen des Familienmitglieds unter 565 €/Monat (2026); ab 2028 Zuschlag für Ehepartner | Eigene Prämie für jede Person |
| Wechsel der Organisation | Kasse: nach 12 Monaten | Versicherer: mit begrenzter Mitnahme der Rückstellung und Gesundheitsprüfung |
| Wechsel des Systems | In die PKV bei Wahlrecht | In die GKV bei Eintritt der Versicherungspflicht, bis 55 |
| Zahlung | Anteil vom Einkommen, folgt ihm | Prämie unabhängig vom Einkommen, wird angepasst |
FAQ
Keine Rechts- oder Finanzberatung.
Worin unterscheiden sich die Krankenkassen der GKV?
Der Grundumfang der Leistungen ist bei allen Kassen gleich: Ihn legt das Gesetz fest (§ 11, § 12 SGB V), die konkreten Indikationen und Methoden bestimmt der Gemeinsame Bundesausschuss (G-BA) in seinen Richtlinien (§ 92 SGB V) [5]. Drei Dinge unterscheiden sich: der Zusatzbeitrag (2026 zwischen 2,18 % und 4,39 % [4][26]), Zusatzleistungen nach der Satzung der Kasse (§ 11 Abs. 6 SGB V: Vorsorge, Osteopathie, Bonusprogramme) und der Service. Die Behandlung nach dem Grundkatalog hängt nicht von der Kassenwahl ab.
Entscheidet die Kasse oder der Versicherer, wie ich behandelt werde?
Was verordnet wird, entscheidet der Arzt. In der GKV arbeitet er im Rahmen des Katalogs und der G-BA-Richtlinien; die Kasse prüft einzelne Entscheidungen über den Medizinischen Dienst (§ 275 SGB V): Krankenhausaufenthalt, Reha, Hilfsmittel, lange Krankschreibung [5]. In der PKV rechnet der Arzt nach GOÄ ab, der Versicherer erstattet im Rahmen des Tarifs und kann die medizinische Notwendigkeit einer Leistung bestreiten (§ 192 VVG) [5]. Weder Kasse noch Versicherer ordnen eine Behandlung an.
Warum ist der Zusatzbeitrag von Kasse zu Kasse verschieden?
Die Beiträge fließen in den Gesundheitsfonds und werden nach Alter, Geschlecht und Erkrankungen der Versicherten auf die Kassen verteilt (Morbi-RSA, § 266 SGB V) [5]. Was für die Ausgaben fehlt, holt die Kasse über den Zusatzbeitrag herein. Der Unterschied zwischen den Kassen ergibt sich aus Verwaltungskosten, regionalen Preisen, Verträgen mit Leistungserbringern und dem Stand der Rücklagen. 2026 haben 72 von 92 Kassen einen Satz über dem rechnerischen Durchschnitt von 2,9 % festgelegt [4][26].
Stimmt es, dass die PKV-Prämie „nicht mit dem Alter steigt“?
Das eigene Älterwerden des Versicherten ist über die Alterungsrückstellung vorab in die Prämie eingepreist. Die übrigen Faktoren gehen in die Prämie ein: steigende Behandlungskosten, Langlebigkeit, ein geänderter Rechnungszins. Von 2015 bis 2024 stiegen die Leistungen je Versicherten um 48 %, die Prämie je Versicherten um 25 %, 2025 um weitere 10 % [1].
Was ändert die GOÄ-Reform?
Nach dem Entwurf werden die üblichen Steigerungsfaktoren 1,0–3,5-fach durch feste Preise und Zuschläge ersetzt; die Faktoren 1,5-fach und 2-fach bleiben in einzelnen Kapiteln, Honorarvereinbarungen nach § 2 ebenfalls [10]. BÄK und PKV-Verband prognostizieren einen Anstieg der PKV-Ausgaben um bis zu 13,2 % in den ersten drei Jahren; das ist die Prognose der Branche [11]. Der Entwurf ist nicht beschlossen; die BÄK hält den 1. Januar 2028 für realistisch [8]. Betroffen sind alle, die nach GOÄ abgerechnet werden: PKV-Versicherte, Beamte mit Beihilfe und GKV-Patienten, die Leistungen selbst bezahlen.
Warum sind so viele Beamte in der PKV?
Der Staat erstattet Beamten 50–80 % ihrer Arztrechnungen (Beihilfe), und die PKV versichert nur den Rest, deshalb liegt ihre Prämie unter der einer Vollversicherung. 2024 waren das 4,66 Mio. von 8,74 Mio. Versicherten, 53 % [1].
Quellen
- PKV-Verband. PKV-Zahlenportal: Versicherungsbestand, Erträge, Aufwendungen, Kennzahlen, Statistiken zur Tarifkalkulation; Jahreswerte 2015–2025, Stand 4. Februar 2026. https://www.pkv-zahlenportal.de/ (2026)
- PKV-Verband. Rechenschaftsbericht 2025 (Wechsel 2024, S. 42–43; Abgänge wegen der steigenden Einkommensgrenze). https://www.pkv.de/fileadmin/user_upload/PKV/3_PDFs/Publikationen/Rechenschaftsbericht_2025.pdf (2025)
- Bundesministerium für Gesundheit. GKV-Statistik KM1, Januar 2025 (58,5 Mio. Mitglieder plus rund 16 Mio. Familienversicherte). https://www.bundesgesundheitsministerium.de/fileadmin/Dateien/3_Downloads/Statistiken/GKV/Mitglieder_Versicherte/KM1_Januar_2025.pdf (2025)
- GKV-Spitzenverband. Zusatzbeitragssatz (rechnerischer Durchschnitt 1,7 % 2024, 2,5 % 2025, 2,9 % 2026), Pressemitteilung vom 03.09.2026 (tatsächlicher gewichteter Durchschnitt 3,13 %), Faktenblatt Rechengrößen 2026 und Krankenkassenliste. https://www.gkv-spitzenverband.de/krankenversicherung/kv_grundprinzipien/finanzierung/zusatzbeitragssatz/zusatzbeitragssatz.jsp ; https://www.gkv-spitzenverband.de/gkv_spitzenverband/presse/pressemitteilungen_und_statements/pressemitteilung_2303680.jsp (2026)
- Gesetze im Internet. PKV-Prämie und Rückstellung: § 146, § 149, § 150, § 155 VAG. PKV-Vertrag: § 204, § 205, § 206 VVG. Leistungsumfang und Kontrolle in der GKV: § 11, § 12, § 92, § 266, § 275 SGB V; § 192 VVG. Mitgliedschaft in der GKV: § 5, § 6, § 8, § 9, § 175, § 188 SGB V. Bedarfsplanung und Sprechstundenzeiten: § 101 SGB V, § 19a Ärzte-ZV. Regionale Preise: § 87a SGB V (2026)
- Stiftung Warentest. Private Krankenversicherung: Tarif wechseln (PKV-Verband: +13 % im Schnitt für etwa 60 % der Versicherten 2026). https://www.test.de/private-krankenversicherung-kosten-6062763-0/ (2026)
- Deutsches Ärzteblatt. Auf Privatversicherte dürften deutliche Beitragserhöhungen zukommen (PKV-Verband: +18 % im Schnitt für etwa zwei Drittel der Versicherten ab 1. Januar 2025). https://www.aerzteblatt.de/news/auf-privatversicherte-duerften-deutliche-beitragserhoehungen-zukommen-ba846c37-0707-4094-b307-67c14114dd91 (2024)
- Bundesärztekammer. GOÄ-Novellierung: Sachstand und Verbändeschreiben zum aktualisierten GOÄneu-Entwurf vom 31. Juli 2026. https://www.bundesaerztekammer.de/themen/aerzte/honorar/goae-novellierung (2026)
- PKV-Verband. PKV-Branchenzahlen: Private Krankenversicherung auch 2025 mit stabilem Wachstum (8,79 Mio. Vollversicherte, +0,5 %). https://www.pkv.de/verband/presse/pressemitteilungen/pkv-branchenzahlen-private-krankenversicherung-auch-2025-mit-stabilem-wachstum/ (2026)
- Bundesärztekammer und PKV-Verband. Entwurf einer neuen GOÄ (GOÄneu), Version 6 vom 15.07.2026 (§§ 1–13, Gebührenverzeichnis: 5.580 Positionen, 1.325 Zuschläge; Positionen 1 und 15), Rechtsteil vom 09.07.2026 (0,85-fach für Sozialtarife) und FAQ, Dezember 2025. https://www.bundesaerztekammer.de/fileadmin/user_upload/BAEK/Themen/Honorar/GOAE/GOAe_v6.pdf ; https://www.bundesaerztekammer.de/fileadmin/user_upload/BAEK/Themen/Honorar/GOAE/2026-07-09_Rechtsteil_GOAE-Entwurf.pdf ; https://www.bundesaerztekammer.de/fileadmin/user_upload/BAEK/Themen/Honorar/GOAE/FAQ_GOAE__12.2025.pdf (2026)
- PKV-Verband. Warum sich die PKV für eine neue GOÄ einsetzt (Prognose: bis zu +13,2 %, rund 1,9 Mrd. € Ausgaben in den ersten drei Jahren). https://www.pkv.de/positionen/warum-sich-die-pkv-fuer-eine-neue-goae-einsetzt/ (2026)
- Bewertungsausschuss. Beschluss der 803. Sitzung: Orientierungswert 2026 (12,7404 Cent; 2025: 12,3934 Cent nach Angaben der KBV). https://www.kbv.de/documents/infothek/rechtsquellen/bewertungsausschuss/gesamtverguetung/2026/ba-803-ow_2026.pdf (2025)
- Erweiterter Bewertungsausschuss. Beschluss der 44. Sitzung: Orientierungswert 2016 (10,4361 Cent). https://www.aerzteblatt.de/archiv/titel/dae/2015/41/beschluss-des-erweiterten-bewertungsausschusses-nach-87-absatz-4-sgb-v-in-seiner-44-sitzung-am-22-september-2015-zur-festlegung-gemaess-87-absatz-2e-sgb-v-und-anpassung-gemaess-87-absatz-2g-sgb-v-des-orientierungswertes-fuer-das-jahr-2016-6c86b7b2-56ed-485b-82a1-2c35633b5bb0 (2015)
- Statistisches Bundesamt. Verbraucherpreisindex für Deutschland, 2020 = 100 (2016: 95,0; 2025: rund 121,9, Durchschnitt der Monatswerte). https://www.destatis.de/DE/Themen/Wirtschaft/Konjunkturindikatoren/Basisdaten/vpi101a.html (2026)
- vdek. Landesbasisfallwerte 2026 (Stand 28.05.2026). https://www.vdek.com/vertragspartner/Krankenhaeuser/landesbasisfallwerte.html (2026)
- Kassenärztliche Vereinigung Hamburg. Honorarvereinbarung 2026 (regionaler Punktwert 12,7819 Cent, +0,326 % gegenüber dem Bundeswert). https://www.kvhh.net/_Resources/Persistent/5/4/1/7/541743b0d130f8bf5bff7772edd59505e181fb2e/hon2026_vertrag_ohne%20Anlage%202_2025-11-26.pdf (2025)
- KBV. Arztzahlstatistik 2025: mehr Ärzte und trotzdem weniger Zeit. https://www.kbv.de/praxis/tools-und-services/praxisnachrichten/2026/03-12/arztzahlstatistik-2025-mehr-aerzte-und-trotzdem-weniger-zeit (2026)
- Zentralinstitut für die kassenärztliche Versorgung (Zi). Sprechzeiten (Befragung 2016: 51,5 Stunden pro Woche, rund 14 Stunden ohne Patienten). https://www.zi.de/fileadmin/Migration/Zi-PM_Sprechzeiten_2018-06-21.pdf (2018)
- RWI – Leibniz-Institut für Wirtschaftsforschung. Privatpatienten erhalten schneller einen Facharzttermin (Feldexperiment, 991 Praxen, 2017–2018). https://idw-online.de/de/news750098 (2020)
- KV Baden-Württemberg. Wegfall Neupatientenregelung (seit 1. Januar 2023 zählen neue Patienten wieder zum Budget; Zuschläge für Termine über die Terminservicestelle). https://www.kvbawue.de/praxis/aktuelles/nachrichten-zum-praxisalltag/news-artikel/wegfall-neupatientenregelung-so-sichern-sie-sich-extrabudgetaeres-honorar-und-zuschlaege (2023)
- zm-online. Hausärztliche Leistungen sind ab Oktober entbudgetiert. https://www.zm-online.de/news/detail/hausaerztliche-leistungen-sind-ab-oktober-entbudgetiert (2025)
- OECD. Health at a Glance 2025: OECD Indicators (revised March 2026): Figure 7.1 (Anteil am BIP), 3.6 (behandelbare Sterblichkeit), 3.1 (Lebenserwartung), 5.12 (Wartezeit auf den Facharzt), 7.25 (Prognose des Anstiegs der öffentlichen Ausgaben je Person 2024–2045: Deutschland 1,6 % pro Jahr, OECD 2,6 %), 8.4–8.5 (Arztdichte und regionale Streuung), 5.19 und 5.23 (Betten, Verweildauer), 10.1 (Anteil 65+). https://doi.org/10.1787/8f9e3f98-en (2025)
- OECD. Fiscal Sustainability of Health Systems (2024), Table 3.2, Figures 3.3–3.4: Zerlegung des prognostizierten Anstiegs der öffentlichen Gesundheitsausgaben für die OECD insgesamt, rund ein Viertel Demografie, rund 40 % Einkommen, rund ein Fünftel Baumol-Effekt, rund ein Sechstel Technologie. https://www.oecd.org/en/publications/fiscal-sustainability-of-health-systems_880f3195-en/full-report/component-6.html (2024)
- GKV-Spitzenverband. Grundsätzliche Hinweise zur obligatorischen Anschlussversicherung nach § 188 Absatz 4 SGB V vom 24. Juli 2023, Abschnitte 1.1–1.2. https://www.vdek.com/vertragspartner/mitgliedschaftsrecht_beitragsrecht/abschlussversicherung.html (2023)
- Bundesgesetzblatt. Gesetz zur Befugniserweiterung und Entbürokratisierung in der Pflege vom 22. Dezember 2025, BGBl. 2025 I Nr. 371, Art. 3 Nr. 0b–0c (§ 6 Abs. 3a–3b SGB V; § 10 Abs. 1 SGB V), in Kraft seit 01.01.2026 (Art. 14). https://www.recht.bund.de/bgbl/1/2025/371/VO.html (2025)
- Finanzfluss. Krankenkassen-Zusatzbeiträge 2026 (Spanne von 2,18 % bis 4,39 %, 72 von 92 Kassen über dem Durchschnitt von 2,9 %; nach der offiziellen Liste des GKV-Spitzenverbands). https://www.finanzfluss.de/vergleich/gesetzliche-krankenversicherung/zusatzbeitrag/ (2026)